Просроченная дебиторская задолженность: порядок действий руководителя
Просроченная дебиторская задолженность означает, что клиент не оплатил счёт к согласованной дате. Руководителю нужно выяснить причину задержки, назначить сотрудника для контакта и определить, когда команда проверит статус снова. Одного напоминания недостаточно. Сразу зафиксируйте следующий шаг и ответственного.
Это рекомендация МИК для компаний, которые выставляют счета после выполнения работ, поставки или регулярного обслуживания. Она помогает организовать работу, но не заменяет условия договора, бухгалтерский учёт или юридическую оценку конкретного спора.
Просроченная дебиторская задолженность: сначала проверьте счёт и договорённости
До звонка клиенту сверьте сумму, срок оплаты, реквизиты, подтверждение отправки счёта и документы о выполненной работе или поставке. Проверьте, нет ли согласованной отсрочки, этапа приёмки или замечаний к результату. Иначе сотрудник может просить оплатить неверную сумму или не заметить причину задержки.
Если документы и договорённости совпадают, уточните у контактного лица, получен ли счёт и передан ли он на оплату. Спросите, какого подтверждения не хватает и кто со стороны клиента назовёт дату платежа. Зафиксируйте ответ и договорённый следующий контакт. Так можно выяснить, связана ли задержка с документом, условиями оплаты или замечанием к результату.
Заведите один рабочий список счетов и следующих действий
Не полагайтесь на личную переписку менеджеров. В общем реестре достаточно хранить данные, по которым команда назначает действие:
- клиент, номер и сумма счёта;
- дата выставления и согласованный срок оплаты;
- ссылка на подтверждающие документы или отметка, где они хранятся;
- последний ответ клиента и дата проверки;
- ответственный сотрудник и следующее действие с датой;
- ожидаемая дата поступления и степень её подтверждения.
Будущую оплату не записывайте как гарантированное поступление только потому, что собеседник произнёс примерную дату. Разделяйте обещанный срок, ожидаемый платёж и поступившие деньги. Для общего прогноза полезен и план движения денежных средств на 13 недель, где условные и подтверждённые суммы видны отдельно.
Различайте причину задержки и выбирайте ответ по ситуации
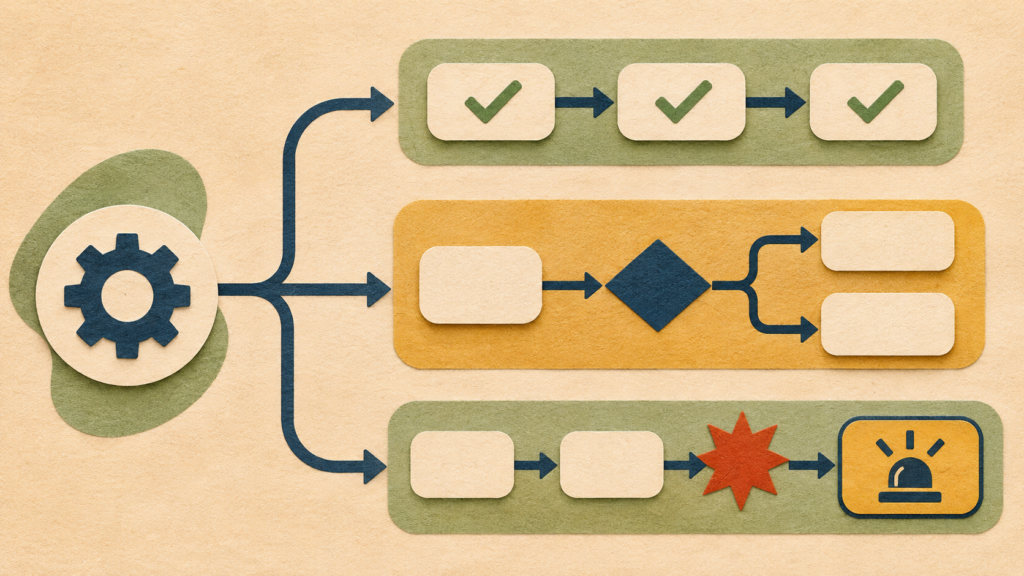
| Что выяснилось | Следующий шаг |
|---|---|
| Счёт не дошёл или в нём ошибка | Исправьте документ, повторно отправьте его по согласованному каналу и подтвердите получение. |
| Не хватает акта, заказа или другого основания для оплаты | Найдите документ, согласуйте, кто и когда его передаст, затем проверьте статус оплаты. |
| Клиент не согласен с суммой или выполненной работой | Запросите конкретное замечание и сопоставьте его с договорённостями. Не называйте счёт обычной задержкой, пока спор не прояснён. |
| Клиент подтвердил дату платежа | Запишите дату, ответственного и действие на случай, если деньги не поступят. |
| Ответа или ясного срока нет | Поднимите вопрос на следующий уровень внутри компании и решите, кто связывается с клиентом и когда. |
Эта таблица задаёт внутренний порядок, а не правовую классификацию. Сотрудник не должен самостоятельно менять цену, обещать отсрочку или останавливать работу, если такие решения требуют полномочий руководителя или проверки договора.
Определите, когда вопрос передают руководителю
Назначьте, кто отвечает за обычное напоминание, кто подключается при споре по документам и кто принимает решение о дальнейшей работе с клиентом. Установите внутренние сроки между шагами с учётом вашего цикла расчётов и условий договоров. Законодательные сроки для таких задач эта рекомендация не устанавливает.
Руководителю нужна короткая сводка: сколько денег просрочено, какие суммы подтверждены клиентами, где есть спор и какие решения требуются. Разбирайте исключения, а не просите команду повторно пересказывать каждую переписку. Если на один и тот же счёт одновременно пишут менеджер, бухгалтер и руководитель, назначьте одного владельца контакта.
Условный пример. Небольшая компания выполнила заказ и направила счёт. Контакт клиента сообщил, что платёж не принят, потому что к заявке не приложили документ о приёмке. Ответственный находит документ, отправляет его и получает подтверждение получения. В реестре он ставит дату следующей проверки, но не считает сумму поступившей до фактической оплаты. Это вымышленная ситуация, а не пример работы МИК с клиентом.
Проверьте, что повторяется в просрочках
Раз в выбранный руководителем период сравнивайте причины задержек, а не только общий остаток счетов. Если часто теряются документы, измените передачу между исполнителем и бухгалтерией. Если клиенты регулярно не понимают состав суммы, проверьте, как компания описывает объём и этапы работ. Если большинство случаев требует одного человека, распределите полномочия и порядок эскалации.
Не выводите тенденцию из одного счёта. Сопоставляйте похожие договоры и периоды, проверяйте качество записей и отделяйте единичную ошибку от повторяющейся причины. Изменения вводите там, где для них есть подтверждение.
Как начать без отдельной системы
Возьмите счета, срок оплаты которых уже прошёл. Для каждого запишите причину по имеющимся данным, ответственного и следующую дату проверки. На коротком разборе решите, что нужно исправить, кому связаться с клиентом и какой вопрос требует решения руководителя. Затем сравните список с поступившими деньгами и обновите прогноз.
Если просроченные счета ведут разные подразделения и никто не видит общую причину задержек, компании может подойти бизнес-консалтинг и разработка стратегии. Состав задачи и ожидаемый результат следует согласовать отдельно. Начать можно с текущего списка счетов, правил передачи документов и решений, которые команда откладывает.
Материал содержит общие управленческие рекомендации, а не юридическое заключение и не обещание взыскать задолженность. Для спора по договору, срокам или действиям сторон нужна оценка документов конкретного случая.