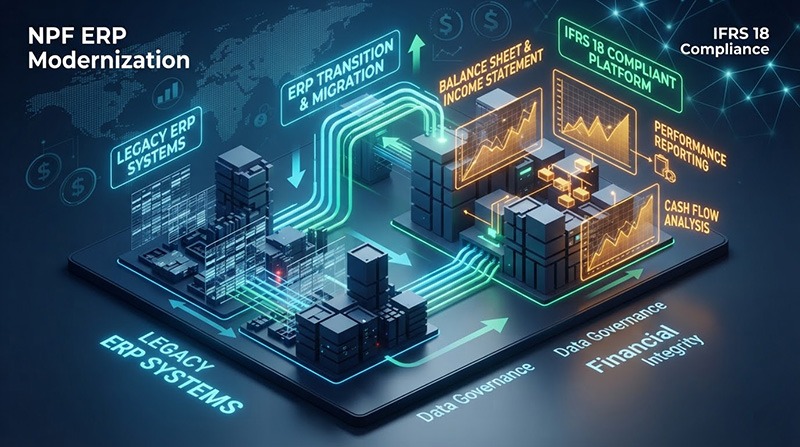
Масштабные регуляторные реформы на финансовом рынке требуют от крупных участников не просто точечных корректировок, а комплексной перенастройки ИТ-инфраструктуры и учетных систем. Одним из наиболее значимых и трудоемких технологических вызовов для пенсионной индустрии станет обязательный переход на новые стандарты отчетности. Речь идет о масштабных изменениях, которые вносят изменения в Положение 727 П с 1 января 2027 года и обязывают негосударственные пенсионные фонды (НПФ) полностью перестроить архитектуру ведения аналитического учета и раскрытия финансовой информации.
Нормативной основой этого перехода стало Указание Банка России от 25 июня 2026 года № 7386-У «О внесении изменений в Положение Банка России от 29 июня 2020 года № 727-П», зарегистрированное Министерством юстиции РФ 11 августа 2026 года за регистрационным номером 87805. Данный документ официально вводит новые требования к формам раскрытия информации в бухгалтерской (финансовой) отчетности НПФ и определяет порядок группировки счетов. Главное нововведение — замена устаревшего стандарта МСФО (IAS) 1 «Представление финансовой отчетности» на новый суверенный стандарт МСФО (IFRS) 18 «Представление и раскрытие информации в финансовой отчетности». Реформа вступает в силу с 1 января 2027 года, не оставляя НПФ времени на откладывание ИТ-модернизации.
Суть изменений по МСФО (IFRS) 18 и их влияние на ИТ-архитектуру НПФ
Переход на МСФО (IFRS) 18 — это не просто косметическое переименование строк в отчетных формах. Стандарт кардинально меняет структуру Отчета о финансовых результатах (ОФР) и принципы агрегации транзакционных данных.
Давайте разберем ключевые структурные изменения, которые ИТ-отделы и вендоры специализированного ПО для НПФ должны реализовать в системах учета:
- Новая классификация операционной, инвестиционной и финансовой деятельности: МСФО (IFRS) 18 требует жесткого разделения доходов и расходов по категориям. Например, доходы за вычетом расходов от операций с инвестиционной недвижимостью и капитальными вложениями в нее теперь должны четко ассоциироваться с инвестиционной деятельностью в ОФР (Таблица 48.2, строка 11).
- Детализация вознаграждений персоналу по окончании трудовой деятельности: Вводится совершенно новый раздел IX в таблице 4.1 примечания 4 Положения № 727-П, детально регламентирующий учет компенсационных, стимулирующих выплат и описание программ вознаграждений по окончании трудовой деятельности по программе с установленными выплатами (строки 45–47). Это требует перенастройки HR-модулей и интеграции актуарных расчетов непосредственно с главной книгой ERP.
- Реструктуризация учета инвестиционной недвижимости: Приложение 2 излагается в новой редакции (Примечание 17), вводя детальную сетку сверки балансовой стоимости объектов инвестиционной недвижимости в собственности, активов в форме права пользования и капитальных вложений в них (Таблица 17.1). Вводятся новые строки для признания обесценения, переклассификации в основные средства и обратно (модели учета по справедливой стоимости).
- Усложнение структуры накладных расходов: Таблица 31.3 «Накладные и прочие расходы» полностью перестраивается. Теперь НПФ обязаны детально раскрывать расходы на персонал, амортизацию ОС и НМА, вознаграждения УК и спецдепозитарию, расходы на ИТ-услуги и информирование вкладчиков отдельно по группам договоров ОПС (обязательного пенсионного страхования), НПО (негосударственного пенсионного обеспечения) и ПДС (программ долгосрочных сбережений) в соответствии с МСФО (IFRS) 17.
Ниже представлена сравнительная таблица структурных изменений в отчетности НПФ до и после реформы.
Сравнительный анализ структуры отчетности НПФ по Положению № 727-П
| Элемент отчетности | Старая модель (до 31.12.2026, IAS 1) | Новая модель (с 01.01.2027, IFRS 18 / 7386-У) |
|---|---|---|
| Базовый стандарт представления | МСФО (IAS) 1 «Представление финансовой отчетности» | МСФО (IFRS) 18 «Представление и раскрытие информации» |
| Раскрытие накладных расходов | Общий пул административно-хозяйственных расходов НПФ | Детальное распределение по группам ОПС, НПО и ПДС (МСФО 17) в новой Таблице 31.3 |
| Учет инвестиционной недвижимости | Упрощенный учет в составе общего инвестиционного имущества | Выделение в «Инвестиционную недвижимость и капвложения в нее» (строка 18 баланса) с детальной сверкой по Таблице 17.1 |
| Ретроспективный пересчет данных | Ограниченное сопоставление показателей предыдущего года | Обязательное заполнение графы 6 баланса при ретроспективном пересчете на начало предыдущего отчетного года |
| Учет вознаграждений сотрудникам | Учет в составе общих операционных и накладных затрат | Обязательное раскрытие по программам с установленными выплатами (Примечание 26, Таблицы 26.1–26.8) |
Технологические барьеры при переходе на новые формы отчетности
Для большинства негосударственных пенсионных фондов переход на МСФО (IFRS) 18 сопряжен с серьезными ИТ-рисками:
- Риск потери сопоставимости исторических данных: Стандарт требует ретроспективного пересчета показателей на начало предыдущего отчетного года (графа 6 баланса). Без автоматизированных инструментов пересчета баз данных за предыдущие периоды этот процесс превратится в колоссальный ручной труд с высокой вероятностью ошибок.
- Сложность распределения накладных расходов: Настройка алгоритмов автоматического отнесения общехозяйственных расходов на конкретные группы пенсионных договоров (ОПС, НПО, ПДС) требует создания сложных моделей аллокации затрат в учетных ERP-системах.
- Вендорский тупик: Специфический софт для НПФ часто обновляется разработчиками с задержками. Фонды рискуют встретить 1 января 2027 года с необновленными конфигурациями учетных систем, что сделает невозможным сдачу корректной квартальной отчетности в ЦБ.
Экспертное ИТ-решение ООО «МИК» для успешного перехода НПФ на МСФО (IFRS) 18
ООО «МИК» обладает уникальным преимуществом на рынке ИТ-консалтинга: наша команда объединяет ведущих системных архитекторов и бизнес-аналитиков с практическим опытом работы в компаниях Big Four и крупнейших финансовых структурах. Мы говорим на одном языке с вашими главными бухгалтерами, ИТ-директорами и методологами, что позволяет нам реализовывать проекты цифровизации финансового сектора без потери темпа и качества.
Наше комплексное предложение по подготовке НПФ к переходу на новые стандарты включает в себя следующие направления работы:
- Методологический и ИТ-аудит учетных систем: Анализ текущей конфигурации ваших систем (1С:НПФ, кастомных решений), аудит планов счетов, принципов группировки аналитики и готовности баз данных к ретроспективному пересчету показателей. Мы помогаем найти слабые места и проектируем целевую архитектуру учетного контура. Закажите наш профессиональный IT-аудит и системное управление для минимизации операционных рисков.
- Модернизация и перенастройка ERP-решений: Мы осуществляем доработку и кастомизацию ИТ-систем под требования Указания № 7386-У:
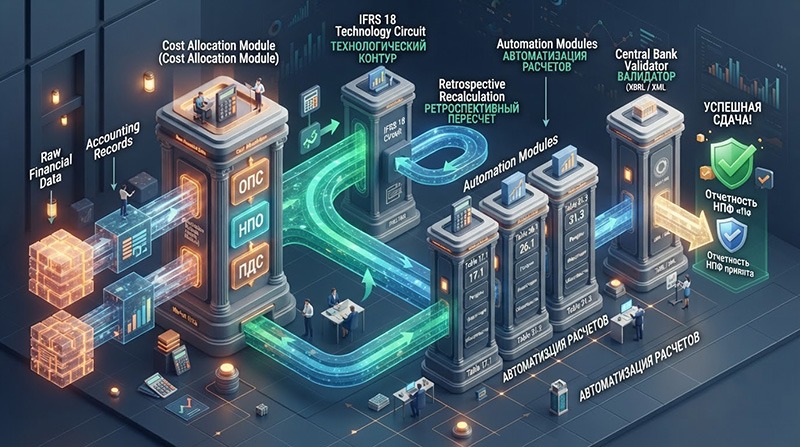
- Создание алгоритмов автоматической аллокации накладных расходов по группам ОПС, НПО и ПДС в соответствии с МСФО (IFRS) 17 для заполнения новой Таблицы 31.3.
- Разработка и внедрение модуля учета инвестиционной недвижимости по справедливой стоимости с автоматической генерацией Таблицы 17.1.
- Интеграция HR-контура с актуарными моделями для автоматизации учета вознаграждений сотрудникам по окончании трудовой деятельности (Таблицы 26.1–26.8).
- Автоматизация формирования и выгрузки отчетности: Настройка бесшовной генерации новых отчетных форм ОФР (форма 0420202) и примечаний в форматах XBRL/XML для прямой передачи в Банк России без ручных доработок.
- Технический надзор и обучение персонала: Сопровождение системы в период опытно-промышленной эксплуатации, проведение нагрузочного тестирования и обучение ваших сотрудников работе по новым стандартам.
Подготовка к масштабным реформам 2027 года должна начинаться уже сегодня. Не откладывайте модернизацию систем учета на последний момент. Обратитесь к экспертам ООО «МИК» для разработки детальной дорожной карты ИТ-перехода вашего фонда на МСФО (IFRS) 18 и обеспечения полной регуляторной безопасности бизнеса.